CFDT : Des arrêts maladies depuis 2009 ? Récupérez vos jours de congés !

Arrêt maladie et congés payés : ce qui change !

Arrêt maladie et congés payés, ce que vous devez savoir !

Bonne nouvelle pour les salariés : la législation sur les congés payés a évolué ! Désormais, chaque jour passé en arrêt maladie vous permet d’accumuler des congés payés, et ce, quelle que soit la durée de l’arrêt ou sa cause.

Ce changement, rendu nécessaire pour se conformer aux directives européennes, est enfin en vigueur, alors qu’il aurait dû l’être depuis 2009. Si vous avez été en arrêt maladie à un moment donné depuis cette date, vous pourriez même avoir le droit de récupérer des congés payés supplémentaires.

Ce nouvel avantage est une avancée pour les droits des salariés, qui peuvent dorénavant cumuler des congés payés pendant leurs périodes d’absence pour maladie. Nous allons détailler comment cette loi s’applique, ainsi que les démarches à suivre pour bénéficier de ces congés payés, y compris ceux accumulés depuis 2009.

Oui, vous avez bien lu ! Depuis 2009 avec un calcul rétroactif !”

Je suis en arrêt maladie, comment ça marche ?

Quand vous êtes en arrêt maladie, vous continuez à cumuler des congés payés. Vous avez droit à 2 jours de congés payés par mois, proportionnellement à la durée de votre arrêt. Ce droit couvre les 4 semaines de congés payés prévues par les règles européennes. La 5ème semaine, spécifique à la France, n’est pas incluse.

Quand puis-je utiliser ces congés ?

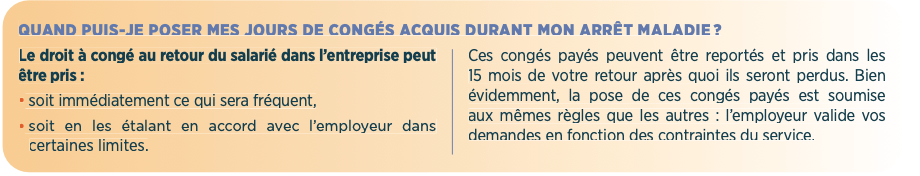
Les congés payés cumulés pendant un arrêt maladie peuvent être pris dès votre retour :

  • Soit immédiatement (fréquent),
  • Soit en les étalant, avec l’accord de votre employeur.

Ces congés doivent être utilisés dans les 15 mois suivant votre retour, sinon ils seront perdus. Ils sont soumis aux mêmes règles de validation par l’employeur que les autres congés.

Et pour les arrêts depuis 2009 ?

ATTENTION, vous avez la possibilité de demander la récupération de vos journées de congés depuis… 2009. Oui, vous avez bien lu, depuis 2009 ! Il faut pour cela écrire à la RH et demander l’application de cette nouvelle réglementation.

• Si vous n’êtes plus en arrêt, demandez à la RH combien de jours vous avez acquis et comment les poser.

• Si vous êtes encore en arrêt, vous pourrez réclamer vos jours à votre retour.

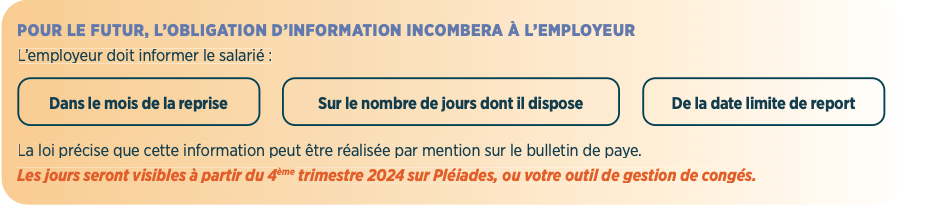
Informations pour l’avenir !

L’employeur devra vous informer du nombre de jours de congés payés accumulés dans le mois suivant votre reprise. Ces jours seront visibles sur votre bulletin de paie à partir du 4ème trimestre 2024 et sur votre outil de gestion des congés (Pléiades).

N’hésitez pas à contacter l’équipe CFDT pour de plus amples informations.

( info@cfdt-axa-im.com )

CFDT : Quel calendrier (hypothétique) pour la cession et les salariés d’AXA IM ?

Cette chronologie hypothétique repose sur les informations concernant la vente d’AXA IM à BNP Paribas et aussi un retour de nos experts. Elle décrit les grandes étapes du processus de vente, mais il est important de noter que certaines d’entre elles pourraient évoluer en fonction des développements futurs et des négociations.

1. Début des discussions (08/2023-11/2024) – Confirmé

Les discussions préliminaires entre AXA IM et BNP Paribas ont commencé en 2023, avec une clarification des délais estimés pour mener à bien l’ensemble du processus de vente et de réorganisation.

Il est actuellement prévu que la transaction dans son ensemble, y compris les différentes phases de transition et de restructuration, pourrait s’étendre sur 3 à 4 ans avant que toutes les étapes soient finalisées. Toutefois, cette durée reste à confirmer, car elles sont purement hypothétiques.

2. Signature du contrat (Décembre 2024)

L’une des étapes clés attendues est la signature officielle du contrat, prévue pour décembre 2024. À partir de ce moment, le processus de transfert d’AXA IM vers BNP Paribas sera formellement enclenché. Cette signature ouvrira également un accès plus large aux informations pour les représentants du personnel (CSE) et les experts mandatés, leur permettant d’évaluer plus précisément les impacts potentiels de l’accord sur les collaborateurs.

3. Dépôt auprès des autorités de la concurrence (Début 2025)

Suite à la signature, un dépôt devra être effectué auprès des autorités de la concurrence européennes et des autorités de 15 autres pays. Cette étape est cruciale pour s’assurer que la transaction respecte pleinement les règles en matière de concurrence, et notamment qu’elle ne crée pas de situation de position dominante sur le marché. Le dépôt devrait avoir lieu au début de 2025, déclenchant un processus de vérification légale. Ce processus pourrait entraîner des ajustements ou des délais supplémentaires en fonction des conclusions des régulateurs.

lire notre billet : https://cfdt-axa-im.com/2024/10/06/cfdt-quest-ce-que-le-controle-de-concentration-et-les-impacts-sur-axa-im-et-la-bnp/

4. Closing (mi/fin-2025)

Si toutes les étapes légales et réglementaires se déroulent comme prévu, le closing – la finalisation officielle de la vente – est attendu pour Q2 ou Q3 -2025. C’est à ce moment qu’AXA IM deviendra officiellement une entité contrôlée par BNP Paribas. Le closing marquera donc un tournant définitif dans la transition, bien que l’intégration complète puisse encore prendre du temps.

5. Phase d’observation (2025-2027)

Une fois le closing réalisé, une phase d’observation d’une durée estimée à 1 à 2 ans est prévisible. Durant cette période, BNP Paribas analysera en détail le fonctionnement d’AXA IM, afin de mieux comprendre son organisation, ses équipes et ses processus. Cette phase est généralement perçue comme une période de transition calme, sans changements structurels majeurs, permettant à l’acquéreur de définir les stratégies futures.

Il se murmure que BNP Paribas envisagerait de raccourcir cette période d’observation pour accélérer les décisions de restructuration, notamment pour des raisons d’optimisation et de synergies plus rapides entre les deux entités.

6. Restructuration et réorganisations (2027-2029)

Les premières restructurations majeures pourraient intervenir vers 2028-2029 (tout dépendra de la phase 5), une fois que l’acquéreur aura terminé l’analyse détaillée de l’organisation d’AXA IM. Il est possible que des fusions de services, des réorganisations ou d’autres transformations importantes soient mises en place à cette période. Ce sera également le moment où les discussions concernant les impacts sociaux sur les collaborateurs.

Pourquoi sommes nous encore dans l’hypothèse ?

Tant que le closing n’aura pas été réalisé, les discussions sur des sujets sociaux sensibles, comme les contrats d’intéressement ou les changements dans les avantages sociaux, resteront limitées.

Cependant, après le dépôt auprès des autorités de la concurrence, le CSE pourra accéder à des informations plus détaillées concernant les accords sociaux en vigueur chez BNP Paribas. Cela permettra aux représentants du personnel de mieux se préparer aux négociations à venir et d’anticiper les possibles changements qui affecteront les collaborateurs d’AXA IM.

À ce stade (octobre 2024), nous restons dans une phase de négociations et de préparatifs. Peu d’informations concrètes sont encore disponibles, car de nombreuses décisions restent à être prises et validées.

Les représentants des employés doivent rester vigilants et suivre de près l’évolution des discussions, notamment pour se préparer aux futurs impacts potentiels sur les équipes d’AXA IM. Il est fort probable que davantage de détails émergeront au fur et à mesure que le processus avance.

Cette chronologie repose donc sur des scénarios plausibles, mais qui peuvent être soumis à des changements selon l’évolution des négociations entre les différentes parties.

Votre équipe CFDT ( info@cfdt-axa-im.com )

CFDT : Faut il quitter AXA IM maintenant ?

De nombreux collaborateurs nous rapportent une hausse des sollicitations de la part de chasseurs de têtes, notamment sur LinkedIn. Cela n’est pas surprenant, compte tenu de la situation incertaine liée au rachat d’AXA IM par BNP Paribas, et de la réputation d’excellence et de professionnalisme des équipes d’AXA IM. Face à cette situation, une question se pose : devez-vous envisager de quitter AXA IM ?

Avant tout, si vous recevez une opportunité attrayante, il ne nous appartient pas de vous dire de rester ou de partir. Chaque carrière est unique, et vous êtes le mieux placé pour juger ce qui convient à votre trajectoire professionnelle.

Cependant, si vous vous sentez simplement déstabilisé par l’incertitude actuelle, il peut être sage de patienter. La cession pourrait en effet ouvrir de nouvelles perspectives pour certains d’entre vous. Là encore, tout dépend de votre situation personnelle et de vos objectifs.

Si vous hésitez, attendre jusqu’à la fin de l’année peut être une option judicieuse. À partir de 2025, les discussions et négociations avec BNP Paribas débuteront, ce qui nous permettra d’y voir plus clair sur les futures évolutions.

En attendant, rien ne vous empêche d’explorer les opportunités qui se présentent ou de participer à des entretiens. Cela peut être une excellente manière de mesurer votre valeur sur le marché, où l’expérience chez AXA IM reste un atout indéniable sur un CV.

Enfin, nous publierons prochainement un calendrier des étapes à venir pour AXA IM, basé sur nos différentes analyses.

Votre équipe CFDT ( info@cfdt-axa-im.com )

CFDT : Quelles sont les stratégies envisageables après la cession d’AXA IM ?

La cession d’AXA IM à BNP Paribas est un tournant majeur dans l’industrie de la gestion d’actifs, une opération qui pourrait transformer profondément la structure de l’entreprise et son avenir. Dans ce contexte, il est essentiel d’envisager les différents scénarios qui se profilent après cette cession. Chaque option comporte des implications stratégiques, économiques, mais aussi sociales. Pour les employés, les partenaires et même les clients, être informé de ces possibilités est crucial pour mieux anticiper et s’adapter aux transformations à venir.

Se préparer, c’est avant tout comprendre les défis que chaque scénario pose et les conséquences qu’il pourrait avoir sur les équipes, les processus et les opérations. Dans un contexte où les fusions et acquisitions peuvent provoquer des rationalisations, des réorganisations et parfois des suppressions d’emplois, il est indispensable d’aborder ces changements avec une vision claire et pragmatique.

Il ne fait aucun doute qu’il y aura des impacts significatifs. Les ajustements qui suivront cette cession auront des répercussions sur les effectifs, les rôles et la manière dont les équipes actuelles d’AXA IM et de BNP Paribas travailleront ensemble à l’avenir. Dans tous les cas, il y aura de la casse, que ce soit sous la forme de rationalisations, de restructurations ou de réaffectations des ressources. Les employés doivent être conscients que des réorganisations internes, des transferts ou des suppressions de postes sont des conséquences possibles, voire probables, de ce type de processus de transformation.

L’objectif de cette analyse est d’examiner les différents scénarios qui pourraient émerger après la cession, en tenant compte des éléments stratégiques et des impacts sociaux. Prévoir l’inévitable ne signifie pas seulement anticiper les difficultés, mais aussi identifier les opportunités et les moyens de les saisir dans un cadre où le changement est inévitable. C’est avec cette approche que nous explorerons en détail les différentes options possibles et leurs probables répercussions.

Les scénarios envisageables :

1. Intégration complète d’AXA IM dans BNP Paribas Asset Management (Scénario le plus probable)

  • Description : BNP Paribas intègre complètement les activités et les équipes d’AXA IM dans BNP Paribas Asset Management (BNPP AM). Cela permettrait à BNP de bénéficier des synergies tout en consolidant sa position de leader mondial.
  • Probabilité : Très élevée. Le document indique que l’objectif de l’acquisition est de renforcer la position de BNP en tant qu’acteur majeur de la gestion d’actifs. Une intégration complète serait la suite logique pour optimiser les opérations et renforcer les synergies entre les deux entités.
  • Volet social : L’intégration complète pourrait entraîner des redondances de fonctions et donc des suppressions de postes ou des mobilités internes. Des négociations avec les partenaires sociaux seraient nécessaires pour traiter ces impacts. Des plans de départs volontaires ou des reclassements internes pourraient être envisagés pour minimiser les conséquences sociales.

2. Conservation d’AXA IM en tant qu’entité autonome sous la marque BNP Paribas

  • Description : AXA IM pourrait être conservée en tant qu’entité distincte, opérant sous la marque BNP Paribas, mais avec une certaine autonomie. Cela permettrait de préserver l’identité forte d’AXA IM tout en lui offrant le soutien de BNP.
  • Probabilité : Modérée. Ce scénario pourrait être envisagé si BNP souhaite capitaliser sur la marque AXA IM, notamment dans des segments où elle a une forte présence. Toutefois, à long terme, une intégration complète semble plus logique.
  • Volet social : Ce scénario aurait un impact social limité, car les équipes actuelles seraient en grande partie maintenues. Toutefois, des rationalisations légères dans les fonctions support pourraient avoir lieu, nécessitant des négociations sur la mobilité interne ou des ajustements de poste.

3. Rationalisation des équipes et restructuration des opérations

  • Description : BNP pourrait décider de rationaliser les opérations d’AXA IM, en fusionnant certaines fonctions, en fermant des bureaux ou en réduisant les effectifs. L’objectif serait de réaliser des économies d’échelle et de maximiser les synergies.
  • Probabilité : Modérée à élevée. Dans la plupart des fusions ou acquisitions, des restructurations suivent pour optimiser les coûts et éliminer les redondances.
  • Volet social : Ce scénario aurait des impacts sociaux significatifs, avec des suppressions de postes et des fermetures de bureaux. Les négociations sur les mesures d’accompagnement (indemnités de départ, reconversions) et la protection des emplois seraient cruciales pour minimiser les effets sur les salariés.

4. Vente d’actifs non stratégiques d’AXA IM

  • Description : BNP Paribas pourrait choisir de vendre certaines activités d’AXA IM jugées non stratégiques. Cela permettrait à BNP de se concentrer sur les segments les plus profitables ou d’intégrer AXA IM dans des domaines où les synergies sont les plus fortes.
  • Probabilité : Modérée. Si certaines divisions ou régions d’AXA IM ne correspondent pas aux priorités stratégiques de BNP, il est probable que ces actifs soient cédés à d’autres acteurs du marché.
  • Volet social : La vente d’actifs pourrait entraîner des transferts d’employés vers d’autres entreprises, avec des incertitudes quant à leurs conditions de travail. Des négociations seraient nécessaires pour assurer des garanties d’emploi et des compensations adéquates pour les équipes concernées.

5. Création de nouvelles synergies et lancement de nouveaux produits communs

  • Description : L’intégration d’AXA IM dans BNP Paribas pourrait permettre de développer de nouveaux produits d’investissement en tirant parti de l’expertise combinée des deux entités, notamment dans les domaines de l’ESG, de la gestion alternative et des infrastructures.
  • Probabilité : Modérée à élevée. BNP Paribas et AXA partagent des visions stratégiques communes, notamment sur des produits innovants comme les investissements durables. La création de synergies pourrait donc être un objectif clé.
  • Volet social : La création de nouveaux produits et synergies pourrait offrir des opportunités de croissance et de développement professionnel pour les employés, avec de possibles créations de postes dans les segments porteurs. Cependant, des programmes de formation seraient nécessaires pour reconvertir certaines équipes vers ces nouveaux domaines.

6. Concentration sur des segments de niche ou des activités à forte valeur ajoutée

  • Description : BNP Paribas pourrait décider de concentrer les activités d’AXA IM sur des segments de marché spécifiques à forte valeur ajoutée, comme les investissements alternatifs, l’ESG, ou la gestion de patrimoine pour des clients institutionnels.
  • Probabilité : Modérée. AXA IM a déjà un positionnement fort sur certains segments, et BNP pourrait vouloir renforcer cette spécialisation plutôt que d’intégrer AXA IM dans toutes ses activités.
  • Volet social : Cette stratégie pourrait conduire à une réorganisation des équipes, avec une concentration des ressources sur les segments prioritaires et des réductions dans les secteurs jugés moins rentables. Des programmes de mobilité interne ou de reconversion professionnelle seraient nécessaires pour accompagner les employés dans ces transitions.

7. Sortie progressive des activités liées à AXA IM

  • Description : Après quelques années, BNP Paribas pourrait décider de se désengager progressivement de certaines activités héritées d’AXA IM pour se concentrer sur ses propres priorités stratégiques.
  • Probabilité : Faible. BNP Paribas a manifesté un fort intérêt pour les activités de gestion d’actifs, et il est peu probable qu’elle cherche à se désengager après l’acquisition, sauf si certaines activités se révèlent non rentables.
  • Volet social : Une sortie progressive de certaines activités pourrait entraîner des suppressions d’emplois ou des transferts vers d’autres structures. Des plans de gestion des compétences et des négociations sur les départs volontaires seraient nécessaires pour limiter l’impact social.

8. Partenariats renforcés entre AXA IM et d’autres entités du groupe AXA

  • Description : Des partenariats à long terme entre BNP Paribas et AXA pourraient se poursuivre, notamment pour la gestion des actifs de l’assureur AXA.
  • Probabilité : Modérée à élevée. Le document mentionne un partenariat commercial à long terme entre BNP Paribas et AXA, ce qui laisse entendre que des collaborations futures pourraient se poursuivre dans la gestion d’actifs.
  • Volet social : Ce scénario impliquerait peu de perturbations sociales, car les équipes dédiées aux partenariats resteraient en place. Toutefois, une légère réorganisation pourrait être nécessaire pour harmoniser les méthodes de travail entre les deux entités.

9. Fusion avec d’autres entités de BNP Paribas

  • Description : AXA IM pourrait être fusionnée avec d’autres branches de gestion d’actifs de BNP Paribas, ce qui permettrait de créer un géant de la gestion d’actifs encore plus grand.
  • Probabilité : Modérée. Ce type de fusion interne est souvent utilisé pour optimiser les ressources et les coûts, et pourrait survenir après quelques années d’intégration réussie.
  • Volet social : Une fusion avec d’autres entités de BNP Paribas entraînerait probablement des suppressions de postes dans les fonctions redondantes. Des négociations avec les partenaires sociaux et des plans de reclassement seraient essentiels pour atténuer les impacts sociaux de la fusion.

En résumé, les scénarios les plus probables après la cession d’AXA IM à BNP Paribas incluent une intégration complète dans BNP Paribas Asset Management, suivie de possibles restructurations et rationalisations.

Des synergies entre les deux entités, ainsi que la vente d’actifs non stratégiques, sont également des scénarios crédibles, tandis que la création de nouveaux produits d’investissement pourrait émerger comme un résultat positif de la fusion.

Bien entendu, ces hypothèses sont le fruit de nos réflexions au sein de l’équipe, et à ce jour, nous ne disposons d’aucune information officielle concernant la stratégie post-acquisition. Toutefois, nous espérons sincèrement que l’impact sur les salariés sera minimal et que des mesures seront prises pour protéger leurs intérêts.

Votre équipe CFDT ( info@cfdt-axa-im.com )

CFDT : Qu’est ce que le contrôle de concentration et les impacts sur AXA IM et la BNP ?

Nous nous efforçons de vous tenir informés des prochaines étapes dans le cadre du rachat d’AXA IM par BNP. Une étape clé est le dépôt d’un dossier détaillant tous les aspects de cette opération. Ce dossier comprend des informations financières, juridiques, organisationnelles et sociales.

Il est évident que seuls les trois premiers éléments retiendront l’attention des autorités de la concurrence.

Une fois l’examen terminé, trois issues sont possibles : l’opération peut être approuvée, approuvée sous conditions, ou refusée. Compte tenu de la complexité et de la fragmentation du marché européen, nous anticipons l’une des deux premières options, voici le détail de ces retours.

Quelles sont les réponses possibles de l’Europe sur le rachat d’AX IM par BNP PARIBAS ?

Les trois issues possibles lors de l’examen d’une opération de concentration, comme le rachat d’AXA IM par BNP, sont des décisions clés qui déterminent l’avenir de la transaction. Ces décisions sont prises par les autorités de la concurrence (en France par l’Autorité de la concurrence et en Europe par la Commission européenne) après une analyse approfondie de l’impact de la concentration sur le marché.

1. Approbation inconditionnelle de l’opération

Dans ce scénario, les autorités de la concurrence concluent que l’opération n’aura pas d’impact négatif significatif sur la concurrence sur les marchés concernés. Autrement dit, elles estiment que la concentration ne créera pas une situation de domination excessive qui pourrait nuire aux consommateurs, limiter la concurrence ou réduire l’innovation. L’approbation inconditionnelle signifie que l’opération peut se dérouler sans entrave ni ajustement particulier.

Exemple d’impact :

Si BNP rachète AXA IM et que les autorités estiment que le nouvel ensemble ne détiendra pas une part de marché suffisamment importante pour restreindre la concurrence, elles peuvent autoriser l’opération immédiatement. Cela signifie que BNP pourra intégrer AXA IM sans devoir céder d’actifs ou modifier son plan stratégique.

Avantages :

• Les parties prenantes (BNP et AXA IM) peuvent avancer rapidement dans la mise en œuvre du rachat.

• Aucune obligation de restructuration ou de vente d’actifs, ce qui permet de poursuivre l’intégration.

2. Approbation sous conditions (ou avec des engagements)

Dans cette situation, les autorités de la concurrence considèrent que l’opération pourrait nuire à la concurrence, mais jugent que des remèdes ou des engagements peuvent corriger ces problèmes. Les entreprises concernées doivent alors proposer des mesures pour atténuer les risques identifiés. Ces remèdes peuvent prendre plusieurs formes, comme la cession d’actifs, des engagements de non-exclusivité, ou des garanties d’accès aux infrastructures critiques.

Exemple d’impact :

Supposons que BNP, après le rachat d’AXA IM, détienne une part importante du marché de la gestion d’actifs dans certaines régions/pays ou segments spécifiques. Pour éviter que cela ne conduise à une position dominante, les autorités peuvent demander à BNP de retirer de la vente une partie des activités d’AXA IM, ou de garantir l’accès des concurrents à certaines infrastructures ou services.

Avantages :

• L’opération est validée, mais sous certaines conditions qui permettent de maintenir un niveau de concurrence adéquat.

• BNP peut poursuivre son acquisition tout en s’assurant que les engagements pris ne compromettent pas la rentabilité future de l’opération.

Exemples de remèdes courants :

• Cession d’actifs : La vente de certaines unités ou divisions de l’entreprise rachetées pour réduire la part de marché globale et faciliter l’entrée ou la survie d’autres concurrents.

• Engagements comportementaux : Engagements à ne pas modifier certaines politiques commerciales (ex. : maintien de la tarification ou des conditions d’accès aux produits pour les concurrents).

3. Refus de l’opération

Le refus pur et simple est l’issue la plus contraignante pour les entreprises. Il intervient lorsque les autorités de la concurrence jugent que la concentration causerait un dommage irréparable à la concurrence, même avec des remèdes ou des engagements. Cela signifie que l’opération est interdite et que les entreprises concernées ne peuvent pas procéder à la fusion ou à l’acquisition.

Exemple d’impact :

Si les autorités concluent que le rachat d’AXA IM par BNP entraînerait une situation de monopole ou une réduction significative de la concurrence dans certains secteurs (comme la gestion d’actifs pour des investisseurs institutionnels), elles peuvent bloquer l’opération. Cela pourrait arriver si BNP, à travers l’acquisition, devait exercer une influence disproportionnée sur les prix ou les services, nuisant ainsi aux clients et aux concurrents.

Conséquences du refus :

• Les deux entreprises ne peuvent pas mener à bien l’opération comme prévu, ce qui peut avoir des répercussions importantes, notamment financières (perte d’opportunités de croissance, impacts sur la valorisation des entreprises).

• Elles devront explorer d’autres alternatives pour leur stratégie de croissance, telles que des partenariats moins intégrés ou des opérations sur d’autres marchés où la concurrence est moins sensible.

 A ce stade (9/10/2024), nous n’avons pas encore été informé du dépôt du dossier. Le Comité Social et Économique (CSE) sera convoqué en CSE dans les 3 jours suite au dépôt

Nous vous tiendrons informé !


Qu’est ce que le contrôle de concentration en détail ?

Le contrôle des concentrations est un mécanisme juridique mis en place pour encadrer les fusions, acquisitions, ou prises de contrôle entre entreprises, afin de s’assurer qu’elles ne nuisent pas à la concurrence sur le marché. Il s’agit d’une procédure essentielle à la régulation des marchés en France et en Europe, assurant que les transactions économiques ne créent pas de monopoles ou d’oligopoles dominants qui pourraient altérer le jeu de la concurrence.

Définition d’une concentration

Une concentration survient lorsque deux ou plusieurs entreprises indépendantes fusionnent, lorsqu’une entreprise acquiert le contrôle d’une autre, ou lorsqu’un groupe commun est formé. La notion de contrôle désigne la possibilité d’exercer une influence décisive sur une autre entreprise, que ce soit par des droits de vote majoritaires ou par d’autres moyens.

En France, comme en Europe, certaines opérations de concentration doivent faire l’objet d’une notification aux autorités de concurrence compétentes avant de pouvoir être réalisées. Cette notification permet de vérifier que l’opération n’aura pas pour effet de réduire significativement la concurrence sur un marché donné.

Le contrôle des concentrations en France

En France, le contrôle des concentrations est géré par l’Autorité de la concurrence. L’objectif principal est de garantir que l’opération ne porte pas atteinte à la concurrence. Le cadre légal repose sur le Code de commerce (article L430-1 et suivants).

Seuils de notification en France

Les entreprises doivent notifier leur opération si elles dépassent certains seuils :

  • Le chiffre d’affaires cumulé des entreprises concernées dépasse 150 millions d’euros ;
  • Le chiffre d’affaires réalisé individuellement par au moins deux entreprises concernées en France est supérieur à 50 millions d’euros.

Ces seuils visent à s’assurer que seules les opérations ayant une influence potentiellement significative sur le marché sont examinées.

Procédure de contrôle
  1. Phase de pré-notification : Les entreprises peuvent contacter l’Autorité de la concurrence de manière informelle pour présenter l’opération avant de procéder à la notification officielle.
  2. Phase I : Après la notification, l’Autorité dispose de 25 jours ouvrables pour examiner l’opération. Si elle ne soulève pas de problème concurrentiel, l’opération est approuvée.
  3. Phase II : Si des problèmes sont identifiés, l’Autorité lance une enquête approfondie qui peut durer jusqu’à 65 jours supplémentaires.

À l’issue de cette enquête, l’opération peut être autorisée (avec ou sans conditions), ou interdite si elle est jugée nuisible à la concurrence.

Le contrôle des concentrations en Europe

Au niveau de l’Union Européenne, c’est la Commission européenne qui est chargée du contrôle des concentrations, en vertu du règlement CE n°139/2004. La Commission contrôle les opérations ayant une dimension européenne, c’est-à-dire lorsqu’elles concernent plusieurs États membres et dépassent certains seuils de chiffre d’affaires.

Seuils de notification au niveau européen

Une concentration doit être notifiée à la Commission Européenne si les entreprises concernées dépassent les seuils suivants :

  • Le chiffre d’affaires mondial cumulé de l’ensemble des entreprises concernées est supérieur à 5 milliards d’euros ;
  • Le chiffre d’affaires cumulé réalisé par au moins deux des entreprises concernées dans l’Union Européenne dépasse 250 millions d’euros, sauf si chaque entreprise réalise plus des deux tiers de son chiffre d’affaires dans un seul État membre.
Procédure de contrôle

La procédure européenne est similaire à celle suivie en France, avec deux phases principales :

  1. Phase I : La Commission dispose de 25 jours ouvrables pour examiner l’opération. Si elle estime que la concentration ne pose pas de problème pour la concurrence, elle donne son feu vert.
  2. Phase II : Si la Commission identifie des problèmes concurrentiels potentiels, elle lance une enquête approfondie pouvant durer jusqu’à 90 jours ouvrables.

Comme en France, la Commission peut autoriser, interdire ou imposer des conditions à la réalisation de l’opération.

Objectifs et impact du contrôle des concentrations

Le principal objectif du contrôle des concentrations est de protéger la concurrence sur les marchés concernés. Il s’agit d’éviter que des entreprises dominantes n’abusent de leur position pour imposer des prix plus élevés, réduire la qualité des produits ou services, ou limiter l’innovation. En contrôlant les concentrations, les autorités garantissent un équilibre concurrentiel qui profite à l’ensemble des acteurs économiques, y compris les consommateurs.

Le contrôle des concentrations permet également d’assurer une concurrence équitable entre les entreprises, en évitant que certaines d’entre elles n’acquièrent une position trop forte. Dans certains cas, les autorités peuvent autoriser une concentration sous réserve de certaines conditions, telles que la cession d’actifs ou des engagements en matière de prix ou d’accès au marché.

l’équipe CFDT AXA IM ( info-cfdt-axa-im.com )

CFDT : Le compromis Danois et son impact sur la vente d’ AXA IM

Comme nous l’avions déjà évoqué dans un précédent billet, le “compromis danois” permet au groupe bancaire de maintenir un ratio de solvabilité plus bas en procédant à la filialisation de ses sociétés de gestion d’actifs ou d’assurance. Cependant, d’après un article publié par Les Échos, ce compromis serait remis en question par le régulateur, laissant présager une possible refonte.

Lien vers l’article : https://www.lesechos.fr/2015/06/cher-aux-bancassureurs-le-compromis-danois-dans-le-collimateur-1107040


Qu’est ce que le compromis Danois dans les détails ?

Le “compromis danois” est un dispositif réglementaire spécifique à l’Union européenne, qui permet aux groupes financiers, en particulier les bancassureurs, de bénéficier d’une flexibilité dans le calcul de leur ratio de solvabilité. Ce compromis a été conçu pour aider les institutions qui détiennent à la fois des activités bancaires et des activités d’assurance à mieux gérer leurs exigences en matière de capital.

Contexte :

Les groupes financiers qui combinent des activités bancaires et d’assurance, comme les bancassureurs, doivent respecter des règles de solvabilité différentes pour chacune de ces activités : Solvabilité II pour l’assurance et Bâle III pour la banque. Ces deux cadres réglementaires fixent des exigences de fonds propres afin de garantir la stabilité financière des institutions.

Le rôle du compromis danois :

Le compromis danois permet à ces groupes d’éviter la double comptabilisation des exigences de capital entre les activités bancaires et d’assurance. Concrètement, il leur permet de réduire les exigences de capital pour leurs filiales d’assurance en considérant leurs sociétés de gestion d’actifs et d’assurance comme des entités séparées (filialisation). Cela leur permet de présenter un ratio de solvabilité plus faible, tout en restant conforme à la réglementation, ce qui est perçu comme un avantage pour leur structure financière.

Critiques et remise en cause :

Cependant, ce compromis a fait l’objet de critiques de la part des régulateurs, notamment parce qu’il pourrait permettre à ces groupes de sous-estimer leurs risques réels. Les régulateurs, tels que l’Autorité bancaire européenne (ABE), ont donc envisagé de revoir ou d’abandonner ce compromis, estimant qu’il pourrait compromettre la stabilité du secteur financier en donnant une image trop optimiste des niveaux de solvabilité des groupes bancaires.

En résumé, plus une banque dispose de filiales, plus son ratio de solvabilité est réduit, ce qui est un avantage crucial pour elle. C’est pourquoi BNP PARIBAS souhaiterait  » filialiser  » « AXA IM dans le cadre de son rachat et non fusionner avec d’autres entreprises.

Votre équipe CFDT (info@cfdt-axa-im.com )

CFDT : Informations sur la cession d’AXA IM, quel agenda ?

Vous êtes nombreux à nous interroger sur la situation concernant la cession d’AXA IM. Nous allons essayer de vous éclairer sur la situation tout en respectant la législation, c’est-à-dire sans divulguer d’informations que nous ne sommes pas autorisés à partager.

Quelles sont les étapes à venir ?

Depuis le mois d’août, le groupe AXA et le groupe BNP sont en négociation exclusive pour la vente/achat d’AXA IM. Il est important de souligner qu’AXA IM, dans cette opération, joue le rôle de l’entreprise (la « maison ») vendue et ne participe pas directement aux négociations entre le vendeur (AXA) et l’acheteur (BNP).

À compter de ce moment, les salariés d’AXA IM ne doivent pas entrer en contact avec les salariés de BNP Paribas. Toutefois, nous, les partenaires sociaux, avons des relais dans toutes les branches, y compris au sein du groupe BNP.

Pendant cette période, une data room est ouverte. C’est un espace sécurisé où des informations concernant l’organisation financière, sociale et capitalistique d’AXA IM sont partagées avec BNP pour leur permettre d’évaluer précisément la situation.

Pour nous, syndicats, cette phase est cruciale. Nous avons désigné deux avocats et un cabinet d’expertise (qui nous accompagne depuis plus de 8 ans). Nous collectons également les informations sur les accords en place chez AXA IM et au sein du groupe AXA. Cela représente un inventaire complexe.

Fin 2024 : Première étape importante

D’ici la fin de l’année 2024, une première étape clé sera franchie : la signature du compromis de vente. C’est à partir de cette date, et uniquement à partir de là, que nous pourrons engager des négociations avec le futur acquéreur, BNP. Ces négociations porteront sur des éléments que nous avons déjà évoqués dans un billet précédent .

Pour nous, CFDT, ce sera une période décisive où nous solliciterons le soutien du groupe AXA, qui ne doit pas abandonner ses salariés ! Nous attendrons également des actions de la part des directions d’AXA IM et de BNP.

 En ce début d’année 2025, nous aurons besoin de votre mobilisation !

Et après ?

La vente définitive interviendra par la suite, une fois toutes les autorisations nécessaires obtenues. Selon nos estimations, cela devrait avoir lieu au 3ème trimestre 2025.

Vous pouvez aussi compter sur une période de 2 à 3 mois pour la réalisation des opérations financières et juridiques. Mais nous devrions commencer l’année 2026 sous la couleur VERTE et non plus BLEUE.

A compter de la vente, les seules négociations possibles se feront avec le groupe BNP PARIBAS.

N’hésitez pas à contacter votre équipe CFDT si vous souhaitez plus d’information !

info@cfdt-axa-im.com

CFDT : Qu’est ce qu’une Data Room ?

Bon à savoir !

Dans le cadre du rachat d’AXA IM par BNP, il est très probable que la mise en place d’une Data Room ait déjà eu lieu. Une Data Room est un espace sécurisé, généralement virtuel, où les informations sensibles et confidentielles concernant la société à acquérir sont centralisées.

Ces informations sont mises à la disposition des parties prenantes, notamment les acheteurs potentiels, pour qu’ils puissent procéder à une analyse approfondie, appelée due diligence. Cela permet à BNP de mieux évaluer les aspects financiers, juridiques, et opérationnels d’AXA IM avant de finaliser la transaction.

Dans le cadre d’une acquisition de cette envergure, la création d’une Data Room est une étape standard pour assurer la transparence entre les parties et faciliter le processus de négociation.

Ainsi, même si nous ne disposons pas de preuves concrètes pour le moment, il est raisonnable de penser que cette phase importante est déjà en cours, en coulisses, pour permettre une évaluation rigoureuse des actifs et des risques liés à cette opération.


Qu’est ce qu’une Data Room ?

Dans le cadre d’une négociation de rachat d’entreprise, une Data Room est un espace sécurisé, physique ou virtuel, où sont stockées et partagées des informations confidentielles et sensibles concernant l’entreprise à acquérir.

Elle joue un rôle central dans le processus de due diligence, où les parties intéressées (acheteurs potentiels, investisseurs, conseillers financiers et juridiques) peuvent examiner en détail tous les aspects financiers, juridiques, commerciaux et opérationnels de la société cible avant de finaliser une transaction.

Objectifs principaux d’une Data Room :

1. Faciliter la due diligence : Les acheteurs potentiels doivent évaluer l’état de santé global de l’entreprise qu’ils envisagent d’acquérir. Cela inclut l’examen de documents financiers, de contrats, d’actifs, de dettes, de litiges en cours, et des informations sur les employés. La Data Room permet un accès centralisé à ces informations.

2. Assurer la confidentialité : La Data Room, surtout si elle est virtuelle (Virtual Data Room – VDR), garantit un accès sécurisé aux informations sensibles. Des protocoles de sécurité stricts sont en place pour s’assurer que seules les parties autorisées accèdent aux documents, avec des journaux de suivi des accès pour tracer qui a vu quoi et à quel moment.

3. Optimiser l’efficacité : Grâce à une organisation rigoureuse des documents et à un accès contrôlé, une Data Room permet aux acheteurs potentiels de consulter rapidement les informations nécessaires, facilitant ainsi les discussions et la prise de décision. Cela accélère également le processus de négociation en réduisant les échanges d’informations par d’autres moyens plus lents et moins sécurisés.

Contenu typique d’une Data Room :

  • Informations financières : États financiers, budgets, prévisions, dettes, créances, etc.
  • Contrats commerciaux : Accords avec les fournisseurs, clients, partenaires, etc.
  • Documents juridiques : Statuts de la société, litiges en cours, accords d’actionnaires, etc.
  • Informations sur les actifs : Propriétés immobilières, brevets, marques, etc.
  • Dossiers fiscaux : Déclarations fiscales, audits fiscaux, contentieux fiscaux.
  • Ressources humaines : Contrats de travail, avantages, données sur les employés.

Types de Data Rooms :

1. Data Room physique : Un lieu physique où les documents sont consultés en personne, sous surveillance. C’est une pratique moins courante aujourd’hui en raison des inconvénients logistiques.

2. Data Room virtuelle (VDR) : Une plateforme en ligne où les documents sont stockés numériquement. Elle permet un accès rapide et sécurisé aux parties intéressées depuis n’importe quel endroit, avec des contrôles d’accès avancés. Les VDR sont largement utilisées dans les transactions modernes pour leur flexibilité et leur sécurité accrue.

Rôle dans la négociation de rachat :

La Data Room permet à l’acheteur potentiel d’effectuer une évaluation exhaustive des risques et des opportunités liés à l’acquisition. Après avoir consulté les informations, il peut adapter son offre, proposer des ajustements aux termes du contrat, ou identifier des points à clarifier ou à négocier. Une Data Room bien organisée est essentielle pour éviter les surprises post-transaction et pour assurer une transparence maximale entre les parties.

Votre équipe CFDT !

CFDT Pratique : Analyser votre bulletin de salaire

La CFDT a publié un dossier intitulé “Décrypter sa fiche de paie” pour aider les salariés à mieux comprendre leur bulletin de salaire. Ce document officiel mensuel, à conserver jusqu’à la retraite, contient des informations importantes sur l’identité du salarié et de l’employeur, le salaire brut, les primes, les cotisations sociales, ainsi que les avantages en nature. Il est essentiel de bien comprendre chaque ligne pour vérifier ses droits et anticiper d’éventuels changements dans sa rémunération ou sa protection sociale.

Suivez ce lien : https://www.cfdt.fr/portail/actualites/campagnes-et-temps-forts/-reponsesaemporter/decrypter-sa-fiche-de-paie-srv1_1378258

Ou contactez vos représenants CFDTR AXA IM !

Pourquoi adhérer à la CFDT en ces temps incertains ?


Adhérer à la CFDT pour mieux se protéger !

À l’heure actuelle, dans un contexte où les crises économiques et les restructurations d’entreprises se multiplient, il est plus important que jamais de rappeler les avantages d’adhérer à un syndicat comme la CFDT. Que tu sois confronté à des incertitudes professionnelles ou que tu souhaites simplement anticiper d’éventuels changements, rejoindre la CFDT peut être une véritable protection pour toi.

Adhérer ne signifie pas s’engager activement, ni sacrifier ta confidentialité

Il est important de préciser qu’adhérer à la CFDT ne signifie pas obligatoirement que tu devras t’impliquer activement dans les actions syndicales ou rejoindre notre équipe de représentants. L’adhésion est avant tout un geste de protection personnelle. Tu n’es pas obligé de participer aux réunions ou d’assumer un rôle visible au sein du syndicat, à moins que tu en aies envie.

De plus, la confidentialité est strictement respectée. Si tu choisis de rester discret sur ton adhésion, c’est tout à fait possible. L’information reste confidentielle et n’est communiquée ni à ton employeur ni à tes collègues. Ainsi, tu peux bénéficier des avantages de l’adhésion tout en restant en retrait, si telle est ta volonté.

Une protection face aux aléas du monde professionnel

Adhérer à la CFDT, c’est avant tout se protéger face aux aléas professionnels. Les crises, comme celle que traverse actuellement AXA IM, peuvent avoir des conséquences lourdes sur les salariés, qu’il s’agisse de restructurations, de réorganisations, ou encore de licenciements. Dans ces situations, être soutenu par une organisation solide comme la CFDT peut faire toute la différence.

En tant qu’adhérent, tu as accès à des conseils et un accompagnement personnalisés, que ce soit pour comprendre les répercussions d’un plan social, défendre tes droits en cas de licenciement, ou encore pour bénéficier de l’assistance d’un conseiller juridique si besoin. La CFDT est là pour t’aider à naviguer à travers ces périodes d’incertitude en te fournissant les informations et les outils nécessaires pour agir de manière éclairée et protégée.

Des avantages concrets pour ta sécurité professionnelle

Au-delà de l’aspect juridique, l’adhésion à la CFDT te donne accès à des accords collectifs négociés dans ton entreprise ou au niveau de ton secteur, qui visent à améliorer tes conditions de travail et à protéger tes droits. Par exemple, les négociations autour du télétravail, de l’évolution des salaires, ou encore des conditions de départ dans le cadre de plans de restructuration font partie des actions concrètes que la CFDT mène pour défendre les salariés.

De plus, la CFDT met un point d’honneur à garantir que chaque salarié, même dans les moments difficiles, puisse bénéficier de dispositifs de formation et de reconversion. Si ton poste est menacé par une crise, comme cela peut être le cas actuellement chez AXA IM, le syndicat t’aidera à identifier des opportunités de formation pour renforcer tes compétences ou te repositionner sur le marché du travail.

Anticiper plutôt que subir

En rejoignant la CFDT, tu fais le choix de préparer l’avenir, de t’assurer que tu ne seras pas seul(e) face aux événements, mais bien soutenu(e) par un réseau solide. Que tu choisisses de rester en retrait ou de t’impliquer davantage, tu pourras bénéficier de tous les services mis à disposition des adhérents. Cela inclut des conseils sur l’évolution de ta carrière, un accompagnement en cas de changement professionnel, ainsi qu’un accès prioritaire à des informations sur les droits des salariés et les négociations en cours.

Les liens utiles :

L’adhésion en ligne : https://www.cfdt.fr/portail/adhesion/adherez-en-ligne-jca_221287

Les raisons pour rejoindre le 1er Syndicat de France et le 1er Syndicat de Cadre de France : https://www.cfdt.fr/portail/pourquoi-adherer-rwd_385825